이 포스팅은 쇼핑커넥트 활동의 일환으로 소정의 수수료를 제공받을 수 있습니다.
최근 전세가 빠르게 월세로 바뀌며 주거비 부담을 느끼는 분들이 많으실 텐데요. 정부가 ‘전월세 안심신탁’이라는 새 제도를 도입한다고 밝혔습니다. 전세금을 공공기관에 맡겨 안전하게 지키면서 집주인에겐 월세 수익을 보장하는 방식인데요. 지금부터 자세히 알려드리겠습니다.
부제: 전월세 안심신탁이란, HUG 3자 계약으로 전세사기 없이 거주하는 방법
📌 이 글의 요약
| ✔ 전월세 안심신탁은 HUG가 중간에서 전세금을 관리하는 3자 계약 제도입니다.
✔ 세입자는 전세사기 걱정 없이 대출 이자만 내며 월세보다 저렴하게 거주할 수 있습니다. ✔ 집주인은 HUG로부터 월세 수준의 약정 수익을 매달 안정적으로 받게 됩니다. ✔ 9월 HUG 모집 공고를 시작으로 10월부터 본격적인 신청을 받을 예정입니다. ✔ 시세 20억원 이하 주택이면 종류나 지역과 상관없이 자유롭게 신청할 수 있습니다. |
1. 전월세 안심신탁이란
기존 전세 계약과의 차이
보통의 전세 계약은 세입자와 집주인 둘이서 계약을 맺습니다.
세입자가 집주인 통장으로 전세 보증금을 바로 보내는 방식이지요.
반면 전월세 안심신탁은 공공기관인 HUG, 집주인, 세입자가 함께 ‘3자 계약’을 맺는 방식입니다.
따라서 전세금이 집주인이 아닌 HUG에 맡겨진다는 점이 가장 큰 차이입니다.
운용 구조와 핵심 원리
HUG는 이렇게 모은 전세금을 펀드에 넣어 굴릴 계획입니다.
그리고 여기서 나온 운용 수익을 집주인에게 매달 월세처럼 지급하는 것이 이 제도의 핵심입니다.
계약이 끝나면 HUG가 보증금을 세입자에게 직접 돌려주는 구조입니다.
그러므로 세입자에게는 안정적인 전세를, 집주인에게는 월세와 같은 수익을 동시에 제공하는 제도라고 할 수 있습니다.
2. 세입자에게 좋은 점
주거비 절감 효과
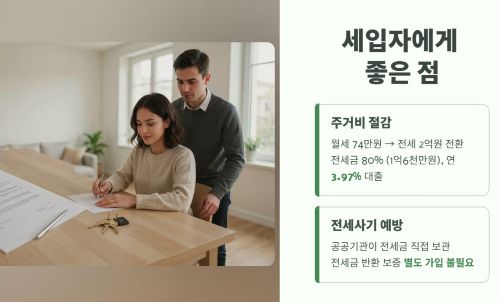
정부가 제시한 예시로 살펴보면, 보증금 1,000만원에 월세 74만원을 내던 서울의 한 빌라가 안심신탁을 통해 전세 2억원짜리 매물로 바뀌는 경우를 들 수 있습니다.
이때 세입자는 전세금의 80%인 1억6,000만원을 연 3.97% 금리로 전세대출을 받아 거주할 수 있습니다.
| 구분 | 기존 월세 | 안심신탁 전환 후 |
|---|---|---|
| 매달 부담 | 월세 74만원 | 대출 이자 약 53만원 |
| 절감액 | – | 월 20만원 이상 |
| 보증보험료 | 별도 가입 필요 | 연간 약 34만원 절감 |
전세사기 예방 효과
전세금을 공공기관이 직접 쥐고 있으므로 전세사기 걱정이 크게 줄어듭니다.
또한 기존에 꼭 가입해야 했던 전세금 반환 보증도 따로 들지 않아도 됩니다.
따라서 세입자 입장에서는 주거비 절감과 안전성이라는 두 가지 장점을 동시에 얻을 수 있습니다.
↓↓▼제품정보 여기▼↓↓
3. 집주인이 참여하는 이유
안정적인 수익 보장
정부는 전세금을 바탕으로 주택공급활성화펀드를 만들어 부동산 PF 대출 등으로 운용할 계획입니다.
여기서 연 4%대의 이자 수익을 내고, 이를 매달 집주인에게 지급하는 구조입니다.
앞선 예시의 전세 2억원 매물이라면 HUG가 집주인에게 매달 약 73만원의 약정 수익을 지급하며, 이는 기존 월세 74만원과 거의 비슷한 수준입니다.
공실 및 손실 위험 없는 구조
혹시 HUG가 펀드 운용에 실패해 손실이 생기더라도 집주인에게 미리 약속한 약정 수익은 그대로 지급됩니다.
새 세입자를 구하느라 한두 달 공실이 생겨도 월 수익은 계속 보장됩니다.
다만 아파트는 집주인도 다른 집 전세금을 치르는 경우가 많고 금액이 크다 보니 참여 유인이 낮은 편이며,
갭투자나 목돈을 직접 굴리고 싶은 집주인에게도 매력이 떨어질 수 있습니다.
4. 신청 방법과 일정
전월세 안심신탁은 시세 20억원 이하 주택이라면 종류나 지역에 상관없이 가입할 수 있습니다.
의무 가입이 아니라 원하는 사람만 신청하는 방식입니다.
9월 중 HUG 홈페이지에 모집 공고가 올라올 예정이며,
집주인이 먼저 신청해 세입자를 구할 수도 있고 집주인과 세입자가 미리 협의한 뒤 함께 신청할 수도 있습니다.
또한 LH 매입임대주택 500가구도 이 방식으로 시범 공급되며,
10월 신청 접수, 11월 3자 계약, 12월 입주 및 수익 지급이 시작될 계획입니다.
↓↓▼제품정보 여기▼↓↓

📚 참고자료
– 정부 발표 자료 및 HUG(주택도시보증공사) 안심신탁 제도 관련 보도자료
– 토스 오늘의 팁, MBC 라디오 <손에 잡히는 경제> 공동 제작 기사(2026년 8월 21일)
❓ Q&A
Q1. 전월세 안심신탁은 누구나 신청할 수 있나요?
A. 시세 20억원 이하 주택이라면 종류나 지역과 상관없이 신청할 수 있으며, 의무 가입은 아닙니다.
Q2. 전세금이 안전하게 보호되나요?
A. 전세금을 집주인이 아닌 HUG가 직접 관리하므로 전세사기 위험이 크게 낮아집니다.
Q3. 기존 전세금 반환 보증도 따로 가입해야 하나요?
A. 별도로 가입하지 않아도 되며, 이를 통해 연간 약 34만원의 보증료를 절감할 수 있습니다.
Q4. 집주인 입장에서 손해를 볼 위험은 없나요?
A. 펀드 운용 손실이 발생해도 미리 약정한 수익은 계속 지급되므로 위험이 크지 않습니다.
Q5. 아파트도 신청할 수 있나요?
A. 제도상 가능하지만 금액이 크고 구조상 참여 유인이 낮아 실제 참여는 적을 수 있습니다.
🍎 결론
| 🍎 전월세 안심신탁은 전세금을 HUG가 맡아 굴리는 3자 계약 방식입니다.
🍎 세입자는 안정적인 거주와 저렴한 이자 부담이라는 장점을 얻습니다. 🍎 집주인은 공실이나 손실 걱정 없이 매달 약정 수익을 받을 수 있습니다. 🍎 다만 아파트나 갭투자 목적 집주인은 참여 유인이 낮은 편입니다. 🍎 신청을 고려 중이라면 9월 HUG 공고를 꼭 확인해 보시기 바랍니다. |