이 포스팅은 쇼핑커넥트 활동의 일환으로 소정의 수수료를 제공받을 수 있습니다.
한국은행이 기준금리를 두 번이나 올렸는데도 집값 전망은 오히려 높아졌다는데, 왜 이런 일이 벌어지는지 궁금하시죠. 2021년 금리 인상기와는 확실히 다른 반응이 나타나고 있습니다. 오늘은 그 배경과 앞으로 지켜봐야 할 시점을 짚어보겠습니다.
부제: 금리는 올랐는데 집값 왜 안 꺾일까
📌 이 글의 요약
| ✔ 한국은행은 올해 7월과 8월 기준금리를 각각 0.25%p씩 올려 연 3.00%가 됐습니다.
✔ 그런데도 9월 주택가격전망 소비자동향지수는 125로 금리 인상 전보다 높습니다. ✔ 주택담보대출 증가폭도 금리 인상 전인 6월보다 오히려 커졌습니다. ✔ 국토연구원 분석에 따르면 금리 인상 효과는 6개월 뒤 가장 크게 나타납니다. ✔ 다만 집값은 금리 외에도 공급, 대출, 정책 등 여러 요인이 함께 작용합니다. |
1. 금리가 오르면 원래 집값은 어떻게 될까
보통 금리가 오르면 집값에는 좋지 않은 영향을 줍니다.
이자 부담이 늘면 매수 수요가 줄어드는 구조
돈을 빌릴 때 내야 하는 이자가 늘어나기 때문입니다.
같은 5억원을 대출받아도 금리가 높아지면 매달 갚아야 할 돈이 많아지고, 그러면 집을 사려는 사람도 줄어들 수 있습니다.
이것이 일반적으로 알려진 금리와 집값의 관계입니다.
👉 나만의 이자 부담 줄이는 가계부 보러가기
2. 지금 시장은 오히려 집값 상승을 기대한다
그런데 실제 지금 상황은 이 공식과 다르게 흘러가고 있습니다.
두 차례 인상에도 오른 주택가격전망지수
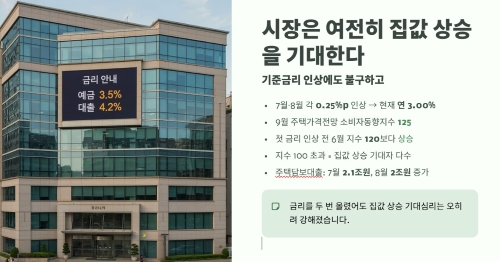
한국은행은 올해 7월과 8월 기준금리를 각각 0.25%p씩 올렸습니다.
현재 기준금리는 연 3.00%입니다. 그런데도 사람들이 생각하는 집값 전망은 오히려 금리를 올리기 전보다 높습니다.
한국은행이 발표한 9월 주택가격전망 소비자동향지수는 125로, 첫 금리 인상 전인 6월의 120보다 올랐습니다.
이 지수는 6개월 뒤 집값이 지금보다 오를 것 같은지 물어본 결과로, 100보다 높으면 집값이 오를 것으로 보는 사람이 더 많다는 뜻입니다.
따라서 금리를 두 번이나 올렸는데도 여전히 집값이 오를 것으로 보는 사람이 많다는 것을 알 수 있습니다.
3. 대출도 줄지 않고 있다
기대감만 높은 것이 아니라 실제 돈의 흐름도 비슷한 모습을 보입니다.
6~8월 주택담보대출 증가폭
은행의 일반 주택담보대출은 7월 2조1,000억원, 8월 2조원 늘었습니다.
전세대출과 집단대출을 제외한 수치인데, 두 달 모두 금리를 올리기 전인 6월보다 증가 폭이 컸습니다.
그러므로 금리는 올랐는데 집을 사려는 돈은 여전히 움직이고 있는 셈입니다.
4. 2021년 금리 인상기와 무엇이 다른가
직전 금리 인상기와 비교하면 이번 차이가 더 분명하게 드러납니다.
빠르게 식었던 2021년 기대감
| 시점 | 주택가격전망지수 |
|---|---|
| 2021년 8월 첫 인상 전 | 129 |
| 두 번째 인상 이후 | 107 |
| 세 번째 인상 이후 | 100 미만 |
| 이후 | 61까지 하락 |
2021년 8월 한국은행이 금리를 올리기 시작했을 당시, 사람들의 집값 기대는 빠르게 식었습니다.
그런데 이번에는 두 차례 금리를 올렸는데도 지수가 125에 머물러 있습니다.
이미 높은 금리에 익숙해진 시장
2021년에는 금리가 매우 낮은 상태에서 빠르게 올라갔습니다.
대출을 받은 사람 입장에서는 갑자기 이자 부담이 커졌던 셈입니다. 반면 지금은 이미 높은 금리가 꽤 오래 이어졌습니다.
시장이 높은 이자 수준에 어느 정도 익숙해진 상황인 것입니다.
여기에 전세 매물은 부족하고 월세 부담도 커지면서, 금리가 오른다고 해서 집을 사려는 수요가 바로 사라지지는 않는다는 분석이 나옵니다.
실제로 시장금리는 2025년 하반기부터 상승했지만, 서울 아파트 실거래가격은 올해 7월 기준 1년 전보다 14.5% 올랐습니다.
5. 중요한 건 앞으로 6~12개월
지금만 놓고 보면 금리가 올라도 집값에는 별 영향이 없는 것 아니냐는 생각이 들 수 있습니다.
금리 인상 충격의 시차별 효과
| 시점 | 전국 아파트 매매가격 변화 |
|---|---|
| 6개월 뒤 | 1.2% 하락 |
| 12개월 뒤 | 1.1% 하락 |
| 24개월 뒤 | 0.9% 하락 |
국토연구원이 과거 데이터를 분석한 결과, 금리가 오른 효과는 바로 나타나기보다 몇 달 뒤에 집값에 반영되는 경우가 많았습니다.
특히 금리가 오르는 시기만 따로 살펴봤을 때 0.25%p 인상 충격이 발생하면 위와 같은 반응을 보였습니다.
여기서 가장 중요한 숫자는 6개월입니다.
전체 기간을 놓고 분석했을 때는 같은 금리 상승에 아파트값이 6개월 뒤 0.5% 하락하는 데 그쳤지만,
실제로 금리가 오르고 있는 시기만 따로 보면 6개월 뒤 하락 폭이 1.2%로 더 컸습니다.
금리가 계속 오르는 시기에는 집값이 금리 변화에 더 빨리 반응했다는 뜻입니다.
6. 금리만으로 집값을 설명할 수 없는 이유
다만 이번에도 6개월 뒤 집값이 1.2% 떨어진다는 뜻은 아닙니다.
달라지는 주택 매입자금 출처
실제 집값은 금리 하나로 결정되지 않습니다.
공급이 부족한지, 집을 사려는 사람이 얼마나 많은지, 대출이 얼마나 나오는지, 정부 정책은 어떻게 바뀌는지 등 여러 요인이 동시에 영향을 줍니다.
실제로 서울에서 집을 사는 돈의 출처도 달라지고 있습니다.
| 자금 출처 | 2021~2022년 | 2026년 1~4월 |
|---|---|---|
| 금융기관 대출 | 15.7% | 23.6% |
| 전세보증금 등 | 27.1% | 6.6% |
| 주식·채권 매도 | – | 6.6% |
| 증여·상속 | – | 6.4% |
은행 대출만 막는다고 주택시장으로 들어가는 돈이 모두 사라지는 것은 아니라는 의미입니다.
따라서 금리 인상의 효과를 지켜보되, 대출 규제나 자금 출처 변화도 함께 살펴볼 필요가 있습니다.
📚 참고자료
– DuBu 레터 기사 내용을 바탕으로 재구성한 내용입니다.
– 한국은행, 9월 소비자동향조사(주택가격전망 CSI)
– 국토연구원, 금리 변동과 아파트 매매가격 반응 분석
❓ Q&A
Q1. 금리가 오르면 원래 집값은 어떻게 되나요?
A. 대출 이자 부담이 커져 매수 수요가 줄면서 집값 상승세가 꺾이는 것이 일반적입니다.
Q2. 그런데 왜 이번에는 금리 인상 후에도 집값 기대가 높아졌나요?
A. 이미 높은 금리 수준에 시장이 어느 정도 익숙해진 데다, 전세 매물 부족과 월세 부담 증가가 겹쳤기 때문으로 분석됩니다.
Q3. 2021년 금리 인상기와 가장 큰 차이는 무엇인가요?
A. 2021년에는 저금리에서 빠르게 올라 기대감이 급격히 식었지만, 이번에는 높은 금리가 오래 이어진 상태라 반응이 더딥니다.
Q4. 금리 인상 효과는 언제쯤 집값에 반영되나요?
A. 국토연구원 분석에 따르면 6개월 뒤 반응이 가장 크게 나타나는 경향이 있습니다.
Q5. 대출을 규제하면 집값이 바로 안정되나요?
A. 꼭 그렇지는 않습니다. 증여·상속, 주식 매도 등 대출 외 자금 출처 비중도 늘고 있어 대출 규제만으로는 한계가 있습니다.
🍎 결론
| 🍎 기준금리를 두 번 올렸지만 집값 상승 기대는 오히려 높아졌습니다.
🍎 주택담보대출 증가폭도 금리 인상 전보다 커진 상태입니다. 🍎 2021년과 달리 시장이 높은 금리에 어느 정도 익숙해진 것으로 분석됩니다. 🍎 금리 인상 효과는 통상 6개월 뒤 가장 크게 나타나는 경향이 있습니다. 🍎 집값은 금리 외에도 공급과 대출, 정책 등 여러 요인을 함께 살펴야 합니다. |


